Defence-Markt im Wandel: Chancen für den Mittelstand
Ein Beitrag von Dr. Wolfram Birkmayer und Prof. Dr. Fred Kaminski für die DDIM.fachgruppe // Defence & Aerospace
Die Verteidigungsausgaben in Deutschland sind seit Mitte der 2000er Jahre um 140 % gestiegen. Trotzdem stockt der Hochlauf. Laut der Horváth-Studie „Executive Priorities – Defense & Space“ (2026) sehen 94 % der befragten Führungskräfte das Tempo der Zulieferer als entscheidend für Fähigkeits- und Produktionsziele. Es fehlen Fachkräfte in KI, Engineering und Führung, die Regulatorik bremst die Beschaffung. Für den Mittelstand öffnet sich ein neuer Markt: 38 % der Automobilindustrie und 33 % des Maschinen- und Anlagenbaus planen den Einstieg. Woran er scheitert, ist selten das Produkt. Das Lagebild zeigt, wo Interim Management im Defence-Markt gebraucht wird.
Worum es geht
Der Verteidigungsmarkt wächst so schnell wie seit Jahrzehnten nicht. Das Geld ist nicht mehr das Problem. Engpässe gibt es bei Zulieferern, Fachkräften, Genehmigungen und Führung.
Grundlage dieses Lagebilds ist die Studie „Executive Priorities – Defense & Space“ von Horváth (2026). Befragt wurden 64 Führungskräfte, 52 % aus der Verteidigungs- und 48 % aus der Luft- und Raumfahrtindustrie. Das Lagebild zeigt, wie sich der Markt ändert, was Politik und Abnehmer von der Wirtschaft erwarten und wie der Mittelstand einsteigen kann.
Bildquelle: Horváth (2026), S. 2, 9, 16.
Der Markt: Das Geld ist da, die Lieferkette bremst
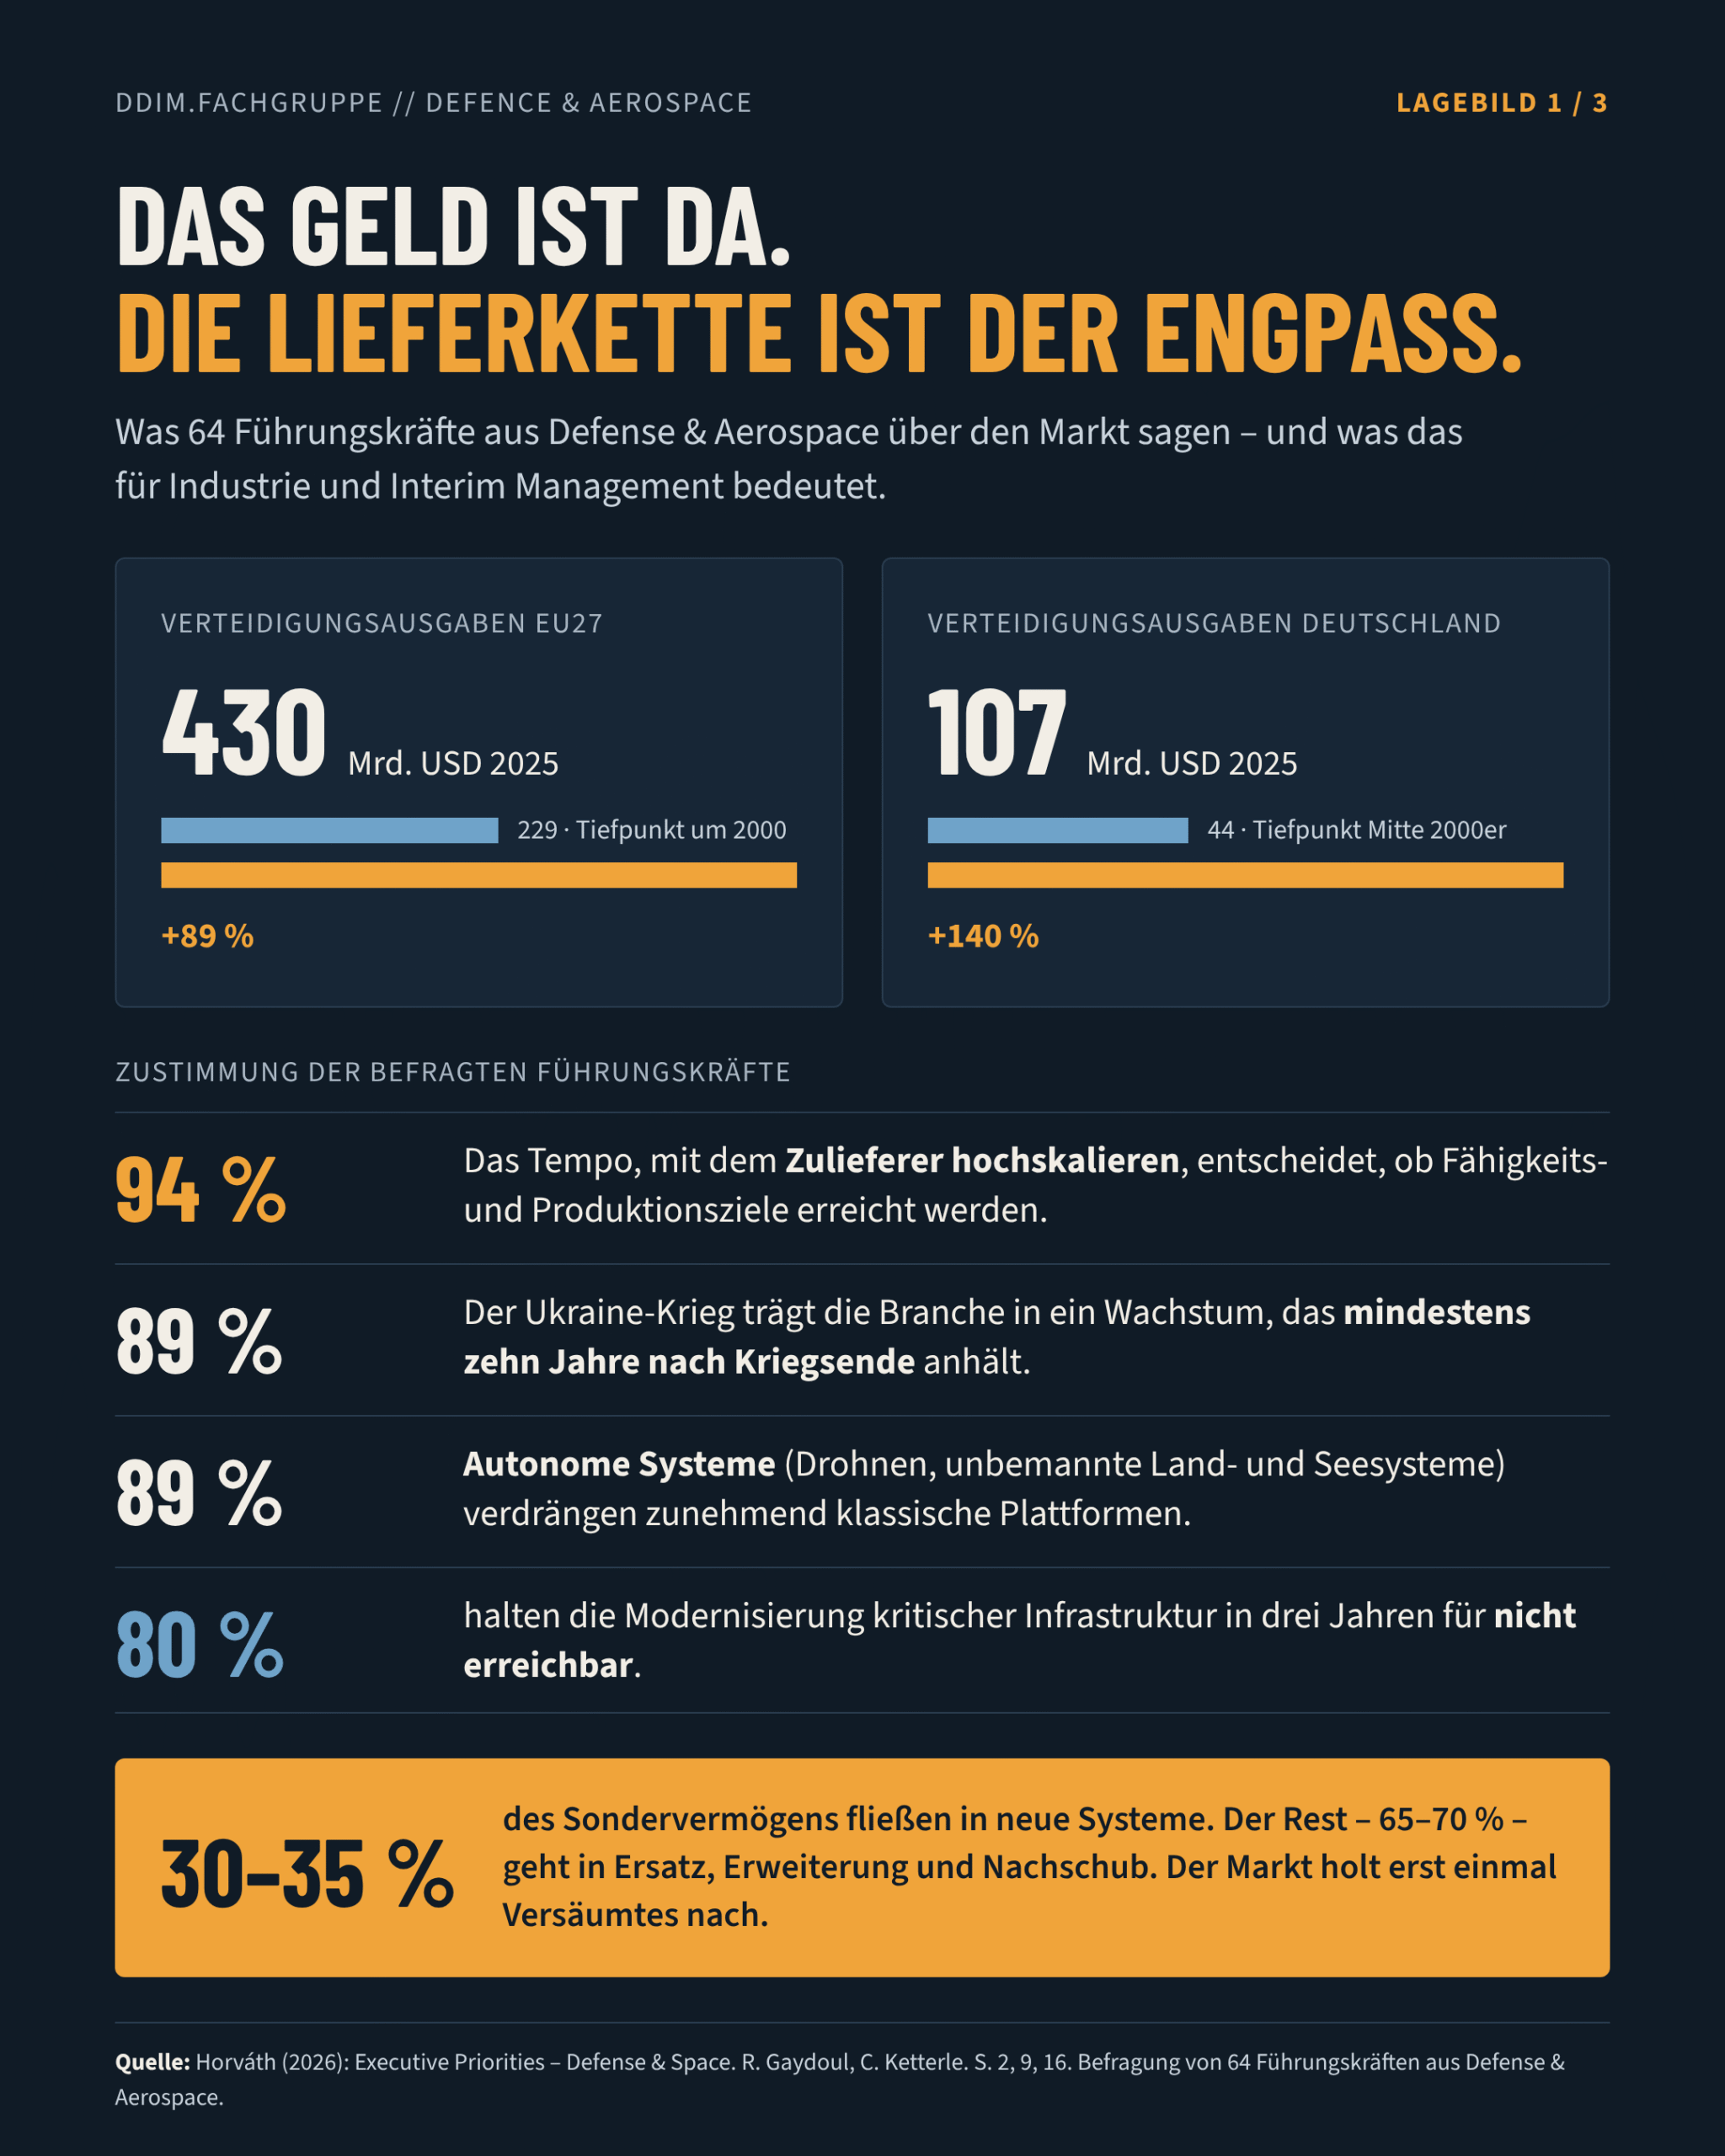
Die EU27 haben 2025 rund 430 Mrd. USD für Verteidigung ausgegeben, 89 % mehr als am Tiefpunkt um das Jahr 2000. Deutschland liegt bei 107 Mrd. USD, ein Plus von 140 % gegenüber dem Tiefpunkt Mitte der 2000er Jahre (Horváth auf Basis SIPRI).
Die befragten Führungskräfte rechnen nicht mit einem kurzen Boom. 89 % erwarten, dass der Ukraine-Krieg die Branche in eine Wachstumsphase führt, die mindestens zehn Jahre nach Kriegsende anhält. Die Studie nennt aber auch das Risiko: Verschieben sich die Prioritäten nach dem Krieg Richtung Wiederaufbau, kann das Wachstum ausbleiben.
Der eigentliche Befund steckt woanders. 94 % sagen, das Tempo der Zulieferer entscheidet, ob Fähigkeits- und Produktionsziele erreicht werden. Gleichzeitig glauben 80 % nicht, dass sich kritische Infrastruktur in drei Jahren modernisieren lässt.
Auch die Art der Nachfrage verschiebt sich. 89 % sehen, dass autonome Systeme klassische Plattformen zunehmend ersetzen. Im Haushalt kommt das noch nicht an: Nur 30–35 % des Sondervermögens fließen in neue Systeme, 65–70 % in Ersatz, Erweiterung und Nachschub.
Engpässe: Es fehlt an Umsetzern, nicht an Aufträgen
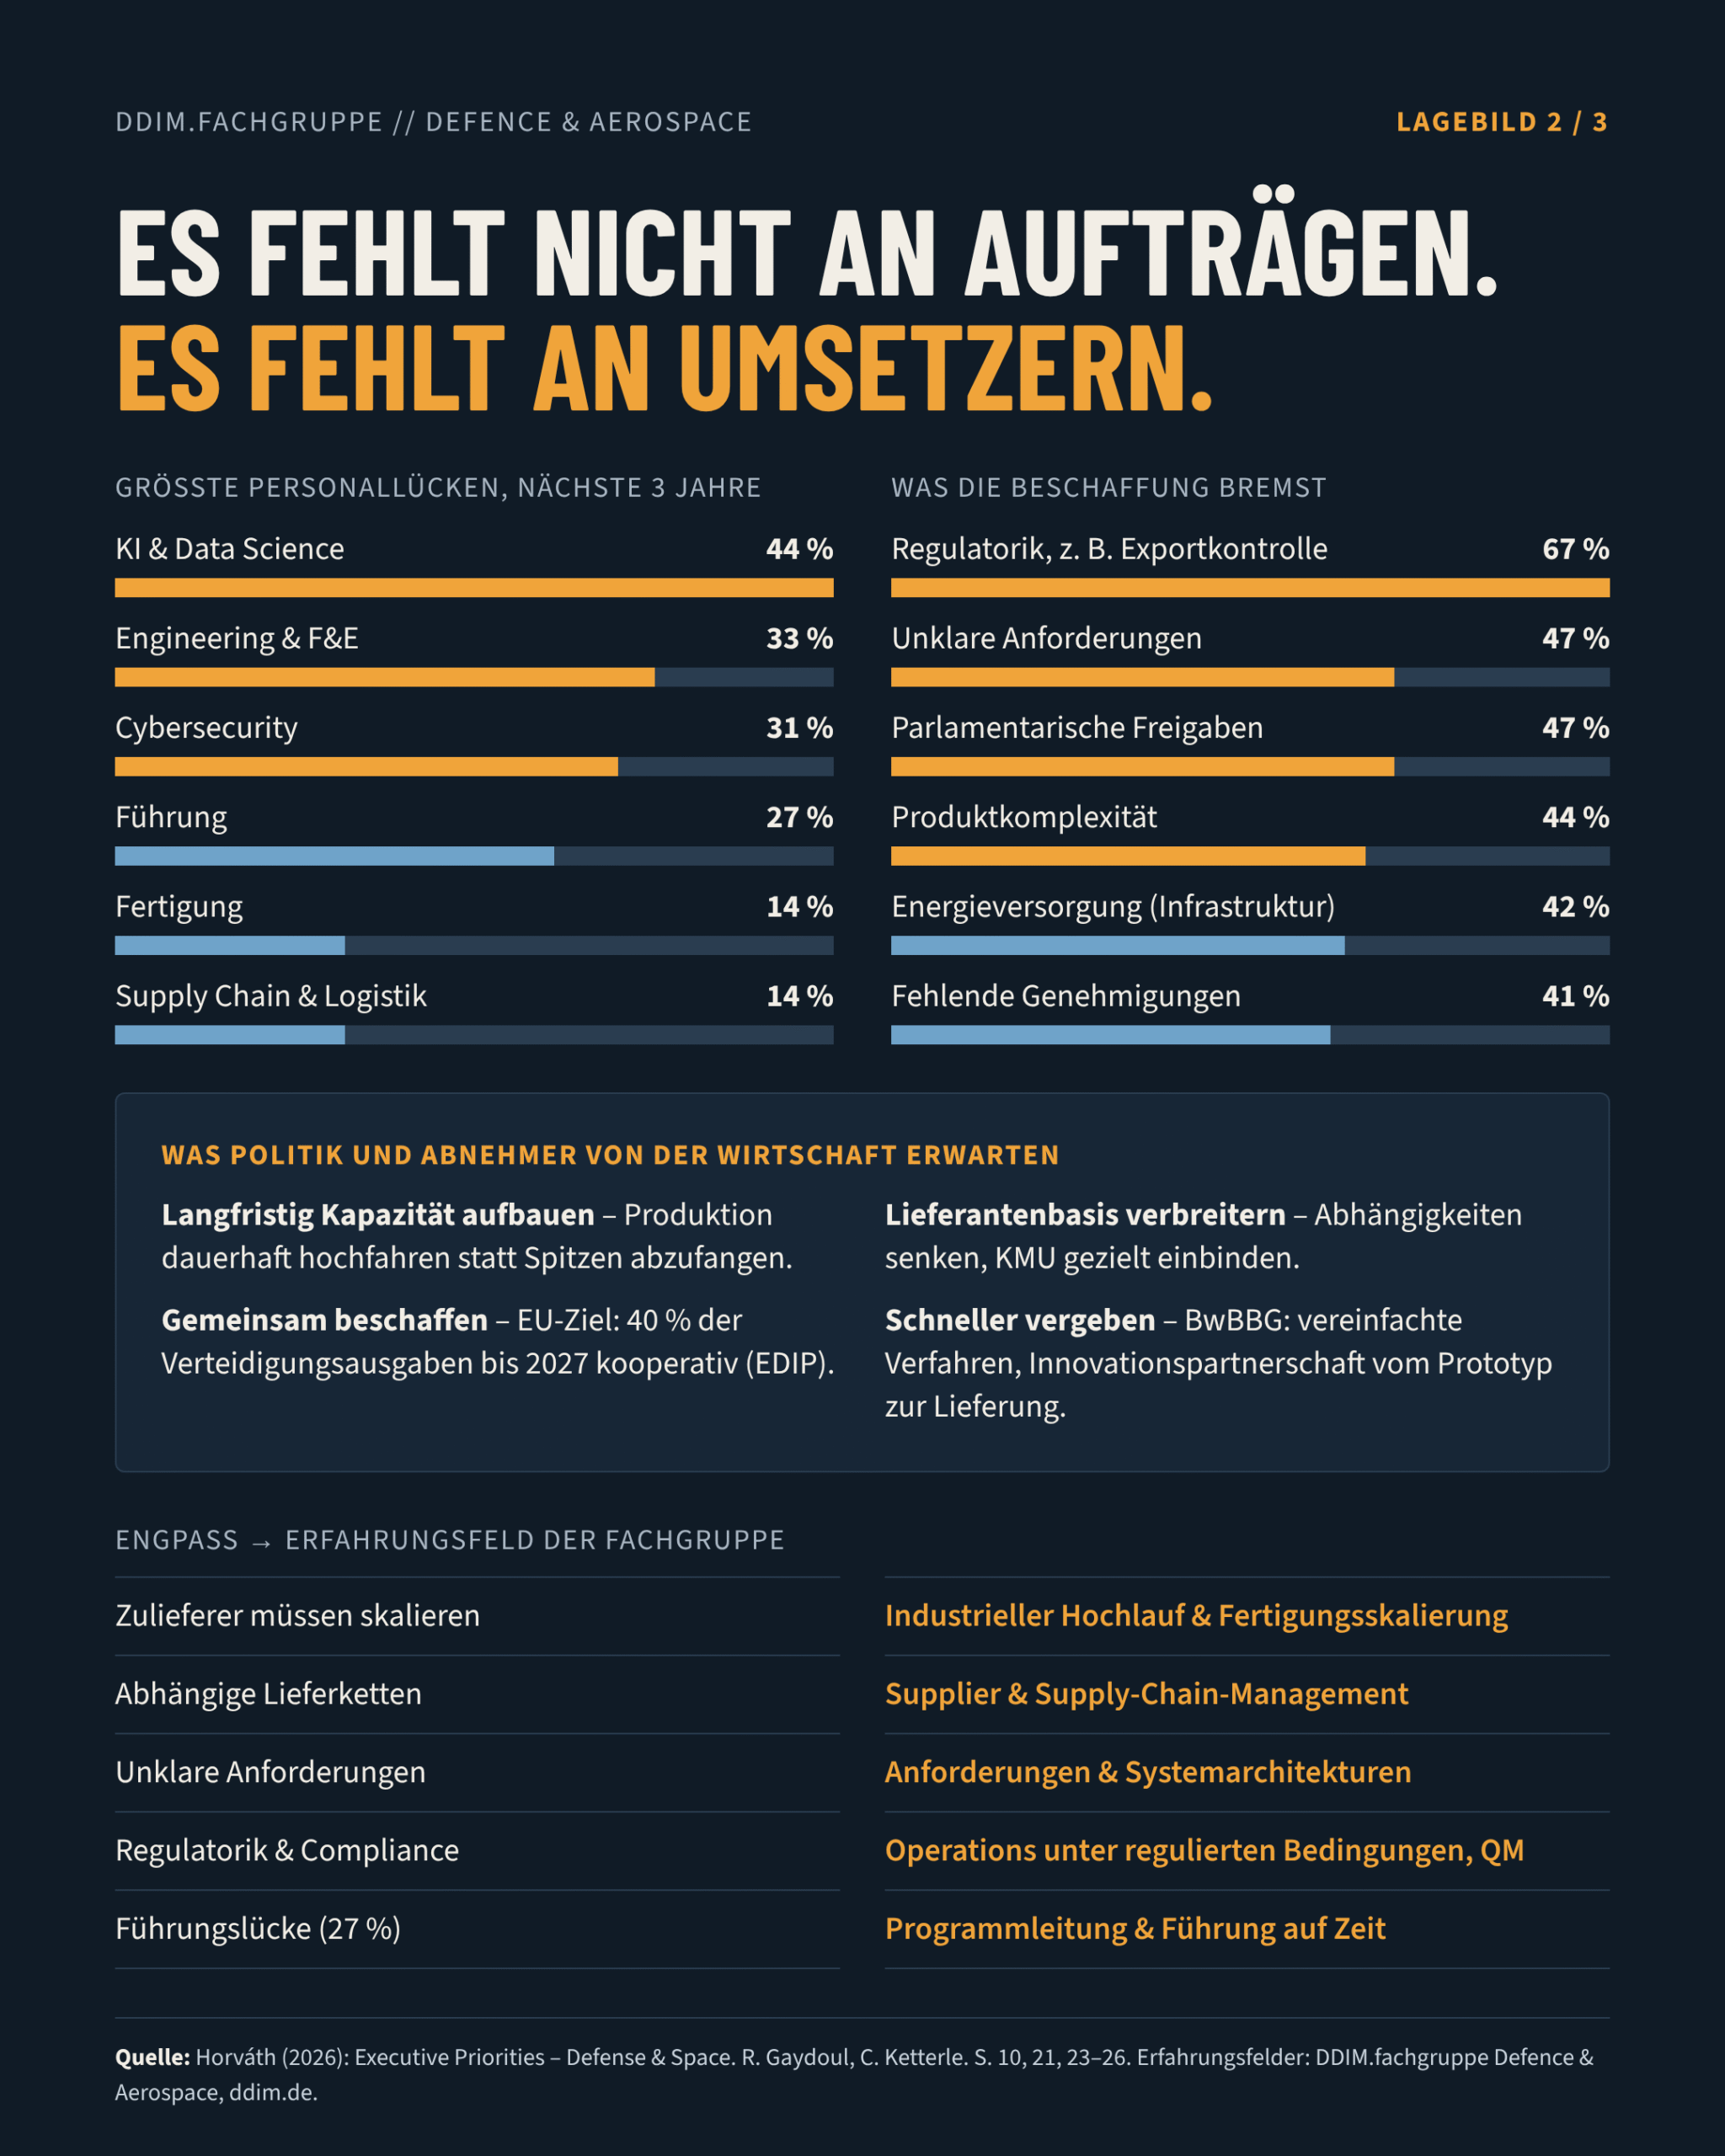
Die größte Personallücke der nächsten drei Jahre sehen die Befragten bei KI und Data Science (44 %). Danach folgen Engineering und F&E (33 %), Cybersecurity (31 %) und Führung (27 %).
In der Beschaffung bremst vor allem die Regulatorik, etwa die Dokumentation für Exportkontrollen (67 %). Unklare Anforderungen, die sich während der Entwicklung ändern, und parlamentarische Freigaben nennen je 47 %, Produktkomplexität 44 %. Bei der Infrastruktur sind Energieversorgung (42 %) und fehlende Genehmigungen, zum Beispiel für Sprengstoff (41 %), die größten Hürden.
Die Studie weist auf einen wichtigen Punkt hin: Unklare Anforderungen und Produktkomplexität kann die Industrie selbst angehen. Standardisierung und Modularisierung verkürzen dort die Lieferzeiten.
Bildquelle: Horváth (2026), S. 10, 21, 23-26
Was Politik und Abnehmer von der Wirtschaft erwarten
Studie und Reformvorhaben zeigen vier Erwartungen an die Industrie:
- Kapazität dauerhaft aufbauen. Die Industrie soll für langfristiges Wachstum planen, nicht für eine kurze Spitze.
- Lieferantenbasis verbreitern. Gezielte Investitionen in Lieferketten und die Unterstützung von KMU gelten als Voraussetzung für Produktionskapazität. Mehr Lieferanten senken Abhängigkeiten.
- Gemeinsam beschaffen. Heute laufen nur 18 % der Beschaffungen in der EU gemeinsam. Über EDIP und SAFE soll der Anteil kooperativer Ausgaben bis 2027 auf 40 % steigen.
- Schneller vergeben. Das Bundeswehrbeschaffungsbeschleunigungsgesetz (BwBBG) weitet vereinfachte Verfahren auf alle Bundeswehraufträge aus. Eine zweistufige Innovationspartnerschaft soll den Weg vom Prototyp zur Lieferung verkürzen.
Was das für Interim Manager bedeutet
Die Engpässe aus der Studie passen genau zu den Feldern, in denen Interim Manager arbeiten: Hochlauf, Lieferketten, Anforderungen, Qualität und Führung unter Zeitdruck.
| Engpass laut Studie | Erfahrungsfeld der Fachgruppe |
| Zulieferer müssen hochskalieren (94 %) | Industrieller Hochlauf & Fertigungsskalierung |
| Abhängige Lieferketten | Supplier & Supply-Chain-Management |
| Unklare Anforderungen (47 %) | Ableitung von Anforderungen & Systemarchitekturen |
| Regulatorik & Compliance (67 %) | Operations unter regulierten Bedingungen, Qualitätsmanagement |
| Führungslücke (27 %) | Leitung komplexer Programme & Projektallianzen |
Für Interim Manager aus Automotive, Maschinenbau oder Elektronik ist das eine Chance. Sie kennen Serienanlauf, Lieferantenentwicklung und Null-Fehler-Prozesse. Die Studie zeigt aber auch: Ohne Verständnis für Regulatorik, Exportkontrolle und die Logik der Systemhäuser kommt man in diesem Markt nicht weit.
Mittelstand: Der Einstieg scheitert selten am Produkt
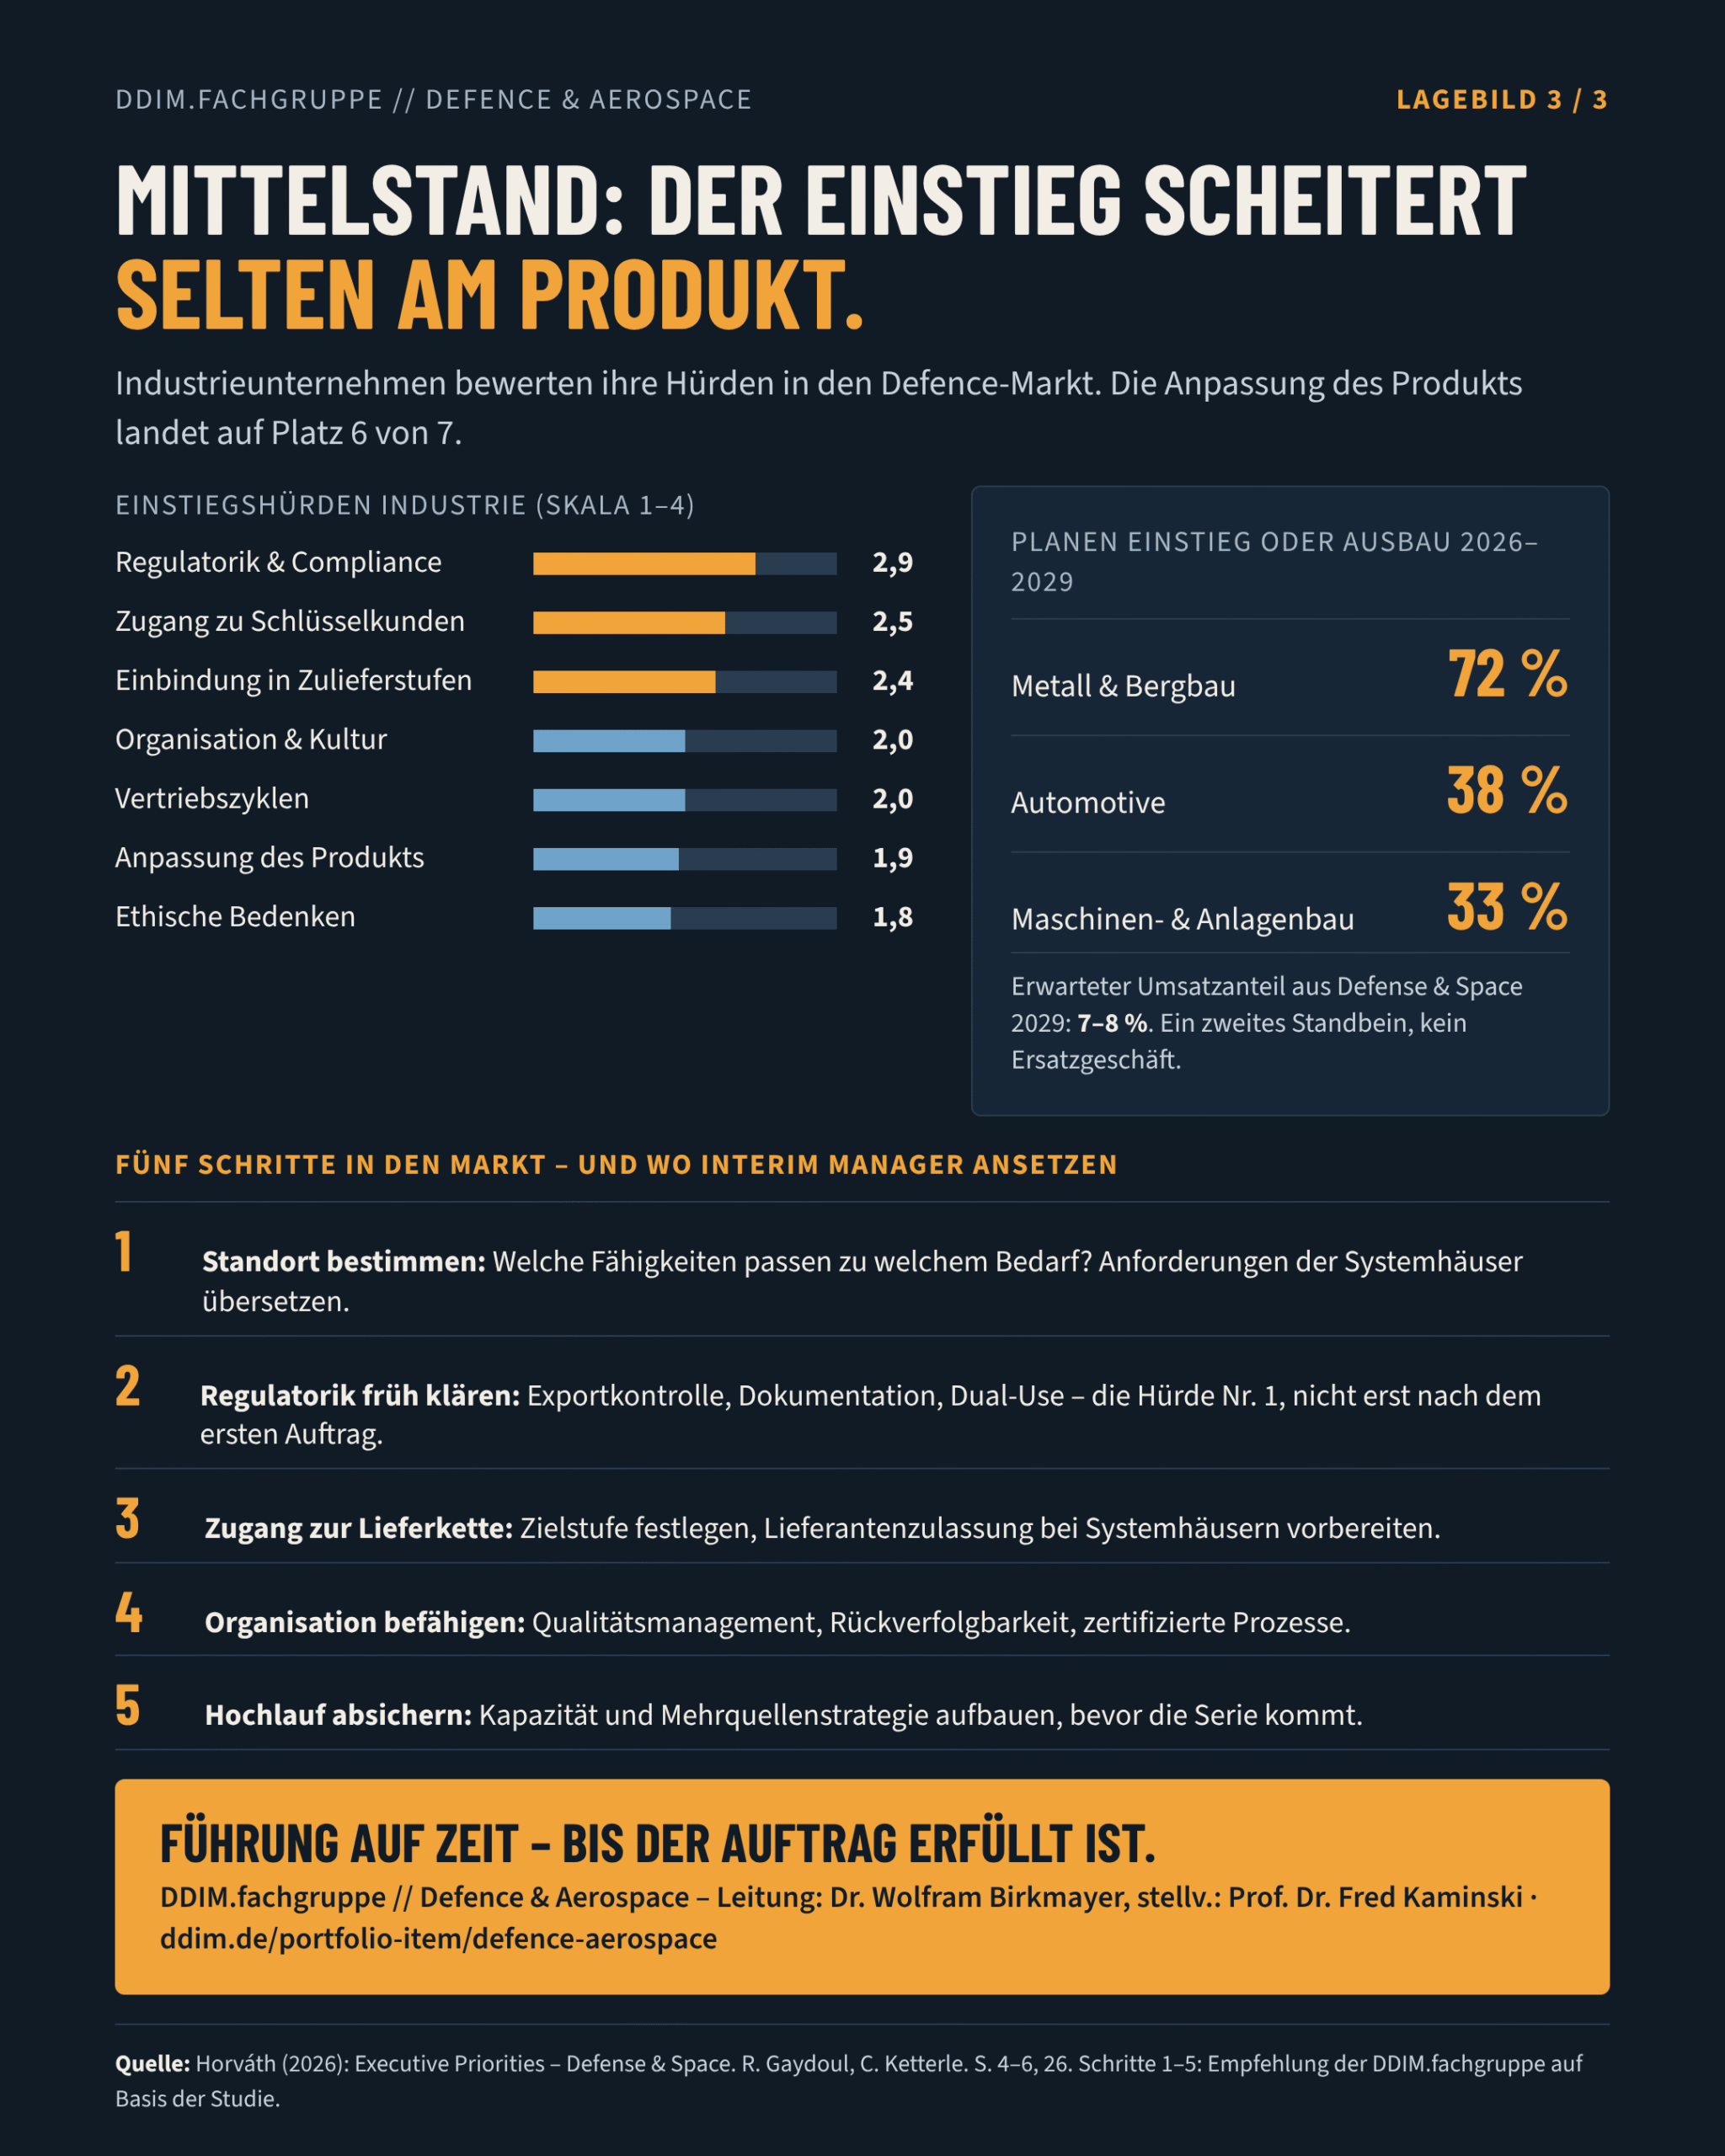
Das Interesse ist da. Laut Studie planen 72 % der Unternehmen aus Metall & Bergbau, bis 2029 in den Verteidigungsmarkt einzusteigen oder ihr Geschäft dort auszubauen. In der Automobilindustrie sind es 38 %, im Maschinen- und Anlagenbau 33 %. Als Umsatzanteil erwarten diese Branchen für 2029 etwa 7–8 %. Defence ist also ein zweites Standbein, kein Ersatz für das Kerngeschäft.
Bildquelle: Horváth (2026), S. 4-6, 26
Aufschlussreich ist, woran der Einstieg hakt. Industrieunternehmen bewerten Regulatorik und Compliance als größte Hürde (2,9 auf einer Skala von 1 bis 4). Danach folgen der Zugang zu Schlüsselkunden (2,5) und die Einbindung in die Zulieferstufen der Systemhäuser (2,4). Die Anpassung des eigenen Produkts landet mit 1,9 auf Platz 6 von 7.
Es fehlt meist am Wissen über Regeln, Zugänge und Strukturen. Die Studie sagt es deutlich: KMU bringen Innovation in den Sektor, scheitern aber oft an regulatorischer Komplexität. Ohne Unterstützung droht eine Abhängigkeit von wenigen großen Lieferanten.
Fünf Schritte in den Markt
Aus den Befunden leitet die Fachgruppe fünf Schritte ab:
- Standort bestimmen. Welche Fähigkeiten passen zu welchem Bedarf? Die Anforderungen der Systemhäuser in eigene Leistungen übersetzen.
- Regulatorik früh klären. Exportkontrolle, Dokumentation und Dual-Use vor dem ersten Angebot prüfen, nicht nach dem ersten Auftrag.
- Zugang zur Lieferkette schaffen. Die Zielstufe festlegen und die Lieferantenzulassung bei Systemhäusern vorbereiten.
- Organisation befähigen. Qualitätsmanagement, Rückverfolgbarkeit und zertifizierte Prozesse aufbauen.
- Hochlauf absichern. Kapazität und Mehrquellenstrategie stehen, bevor die Serie kommt.
In jedem dieser Schritte können erfahrene Interim Manager auf Zeit Verantwortung übernehmen. Sie bringen das Wissen mit, das im Unternehmen noch fehlt, und geben es weiter, bis die eigene Organisation trägt.
Quellen:
- Horváth (2026): Executive Priorities – Defense & Space. R. Gaydoul, C. Ketterle. Befragung von 64 Führungskräften aus Defense & Aerospace. Ausgabendaten: Horváth Research auf Basis SIPRI; Reformen: Horváth auf Basis EDA, EPRS, EU-Kommission, BMVg 2025.
- fachgruppe Defence & Aerospace, ddim.de/portfolio-item/defence-aerospace, abgerufen am 14.10.2026.
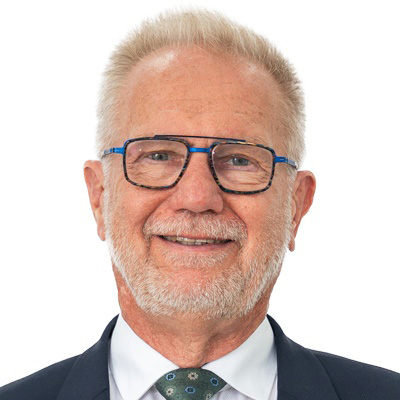
Dr. Wolfram Birkmayer leitet die DDIM.fachgruppe Defence & Aerospace. Als Interim Executive liegt sein Schwerpunkt auf Führung in Transformationsphasen, Systemintegration und der Beherrschung sicherheitskritischer Systeme. Seit April 2026 ist er Safety Engineer auf Gesamtflugzeugebene für den autonomen Kampfjet CA-1 Europa von Helsing. Bei Airbus baute er eine multinationale Engineering-Organisation mit 56 Mitarbeitenden um und sicherte parallele Neuprogramme wie A350 und A400M ab; dabei wurde das weltweit erste EWIS-System im A350 eingeführt und zugelassen. Im hybridelektrischen Commuter-Programm von Siemens/Rolls-Royce senkte er als Safety Manager die Durchlaufzeit kritischer Safety-Anforderungen um 75 %. Zuvor entwickelte er Satelliten- und Raumfahrtsysteme bei Astrium. Er ist promovierter Elektroingenieur (PhD, Cornell University) und Inhaber von 15 erteilten Patenten.
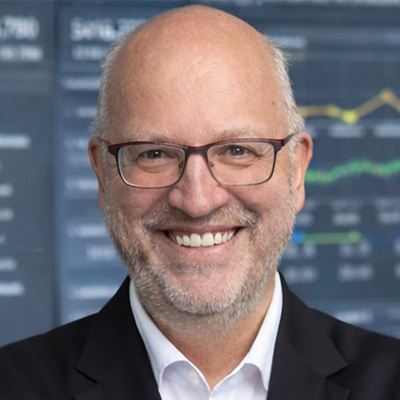
Prof. Dr. Fred Kaminski ist Interim Manager auf CxO-Ebene und stellvertretender Leiter der DDIM.fachgruppe Defence & Aerospace. Seine Schwerpunkte sind Restrukturierung, Qualitätsmanagement (ISO 9001, IATF 16949, AS9100), Cybersecurity und digitale Transformation in Automotive, Luft- und Raumfahrt, Verteidigung, Elektronik und Medizintechnik. Im Defence-Umfeld war er unter anderem für Northrop Grumman LITEF und Vincorion tätig, verantwortete bei Collins Aerospace Anforderungen für den A400M und arbeitete im Bundeswehrprojekt Herkules. Er ist promovierter Ingenieur der Informatik (Dr.-Ing.), Lean Six Sigma Master Black Belt, Principal Automotive SPICE Assessor und Honorarprofessor für Systemtechnik an der HTW Berlin. 2019 wurde er als Interim Manager des Jahres ausgezeichnet.

Die DDIM.fachgruppe // Defence & Aerospace macht die Erfahrung ihrer Mitglieder sichtbar und zugänglich. Sie richtet sich an Unternehmen in Hochlauf- und Transformationsphasen und an neue Marktteilnehmer. Die Fachgruppe ist Interessen-, Kompetenz- und Vernetzungszentrum. Die Leistungen erbringen die angebundenen Interim Manager individuell.
Folgen Sie uns jetzt auf LinkedIn!
